 admin
20多年前,“伟哥”成为辉瑞的明星产品,为公司带来可观收入。如今,辉瑞在减重药市场看到了与当年相似的商业机会。近日,辉瑞公布2026年第三季度业绩。在此后的电话会上,董事长兼CEO艾伯乐(Albert Bourla)主动提起这款曾为辉瑞创造巨额收入的明星产品。他认为,如今减重药市场在消费者自费购买、互联网渠道……
本文来自微信公众号: 大橘财经 ,作者:王力
20多年前,“伟哥”成为辉瑞的明星产品,为公司带来可观收入。如今,辉瑞在减重药市场看到了与当年相似的商业机会。
近日,辉瑞公布2026年第三季度业绩。在此后的电话会上,董事长兼CEO艾伯乐(Albert Bourla)主动提起这款曾为辉瑞创造巨额收入的明星产品。他认为,如今减重药市场在消费者自费购买、互联网渠道等方面,与当年伟哥上市时颇为相似。
这番话并非凭空而来。今年2月,辉瑞从杭州先为达生物引进GLP-1药物埃诺格鲁肽在中国大陆的独家商业化权益,4月底启动销售。辉瑞高管表示,公司正通过中国市场了解不同减重人群的需求,为全球减重药布局积累经验。
与此同时,辉瑞正在经历新旧业务交替。前三季度,公司营收460.67亿美元,同比增长2%,净利润却下降40%至56.81亿美元。面对新冠药销售回落、研发资产减值,辉瑞仍上调全年营收和调整后盈利预期,并宣布新任首席财务官履新。
当年伟哥的成功,辉瑞还记得,但它在专利到期后遭遇的仿制药冲击,也为今天火热的减重药市场提供了另一面镜子。辉瑞能否再次复制重磅药物的商业成功,仍值得关注。
前三季度净利跌四成,辉瑞为何上调全年营收预期?
辉瑞前三季度净利润同比减少约37.38亿美元,资产减值是主要原因之一。
根据公司向美国证券交易委员会(SEC)提交的文件,前三季度确认资产减值43.25亿美元。其中约38亿美元来自肺癌ADC候选药物sigvotatug vedotin:该药物Ⅲ期临床试验未达到改善患者总生存期的主要终点。
另外5.25亿美元涉及此前因安全性问题退出市场的镰状细胞病药物Oxbryta。
这也反映出外部收购和创新药研发的不确定性。辉瑞近年来通过多笔交易扩充产品线,但并不是每个项目都能成功走向市场。
不过,账面净利润下滑四成,并不意味着现有业务的经营盈利同幅下降。
剔除无形资产摊销及部分特殊项目后,辉瑞前三季度调整后净利润137.15亿美元,同比下降6%。第三季度营收165.83亿美元,同比基本持平,净利润32.42亿美元,同比下降8%。

截图来自辉瑞Q3业绩报
而新冠业务的退潮仍在持续。
第三季度,辉瑞新冠口服药Paxlovid收入按固定汇率计算同比下降63%,新冠疫苗Comirnaty下降29%。剔除这两款新冠产品,其余业务收入按固定汇率计算增长7%,新上市及收购产品收入增长32%。
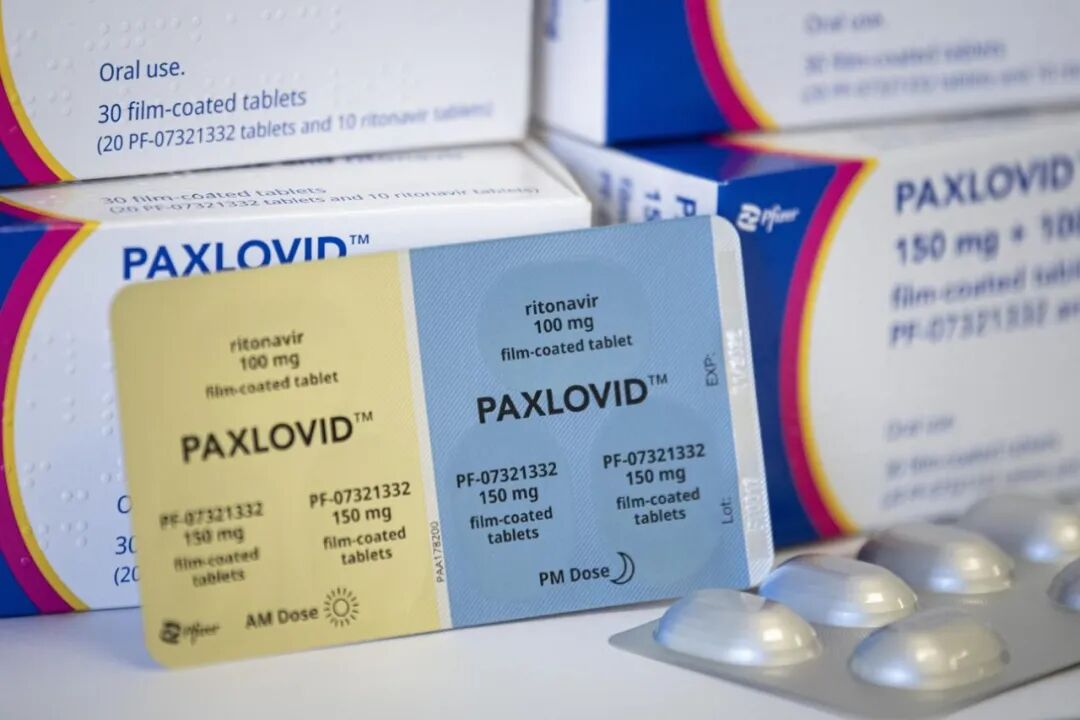
辉瑞新冠口服药Paxlovid图源:Axios资料图
其中,抗凝药Eliquis第三季度销售额25.23亿美元,同比增长25%;肿瘤药Padcev销售额7.20亿美元,按固定汇率计算增长55%。偏头痛药Nurtec等也保持增长。
在此基础上,辉瑞把2026年全年营收预期从605亿至625亿美元上调至620亿至640亿美元,调整后每股收益预期提高至2.95至3.05美元。
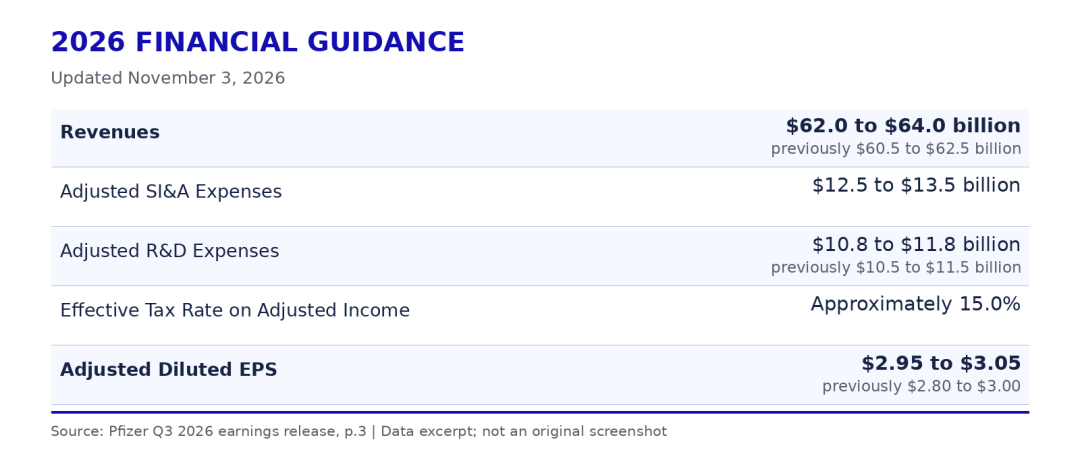
辉瑞上调营收预期。截图来自辉瑞Q3业绩报
成本控制同样是重要因素。辉瑞预计,到今年底基本实现72亿美元净成本节约目标。
不过,公司并未放缓重点研发投入。前三季度研发费用达到83.15亿美元,同比增长15%,肿瘤药与减重药是重点方向。
伴随三季报发布,辉瑞正式任命塞西尔·盖冈(Cecile Guegan)为首席财务官,任命于11月1日生效。她此前已担任临时CFO,并强调将继续审慎配置资金,支持重点投资。
对辉瑞而言,削减成本可以改善当下业绩,但要应对新冠收入下降及成熟产品的专利到期压力,仍需要培育下一批重磅药物。
辉瑞还想再造一个“伟哥”
1998年,辉瑞推出治疗男性勃起功能障碍的西地那非,商品名Viagra,在中国被称为“万艾可”。
这款蓝色药片曾是辉瑞的“摇钱树”。按历年财报披露的销售数据估算,1998年至2019年,伟哥累计创造约340亿美元收入,2012年销售额达到20.51亿美元,跻身辉瑞当年十大畅销药。
但专利到期改变了这门生意。
2013年,伟哥在欧洲主要市场失去独占权;2014年,中国相关用途专利到期,白云山旗下仿制药“金戈”获批;2017年底,美国市场也迎来仿制药竞争。
2018年,伟哥全球销售额由12.04亿美元降至6.36亿美元,美国收入同比下降73%,中国市场的增长则部分抵消了其他国际市场的下滑。
2020年,辉瑞将包括伟哥在内的普强业务剥离,与迈蓝合并成立晖致。晖致财报显示,2025年伟哥全球销售额约4.08亿美元,较2012年高位下降约八成,相关收入也已不再计入辉瑞财报。
如今,艾伯乐重新提起伟哥,看中的正是其自费购买和互联网渠道的商业化经验。
今年2月,辉瑞从杭州先为达生物获得GLP-1药物埃诺格鲁肽在中国大陆的独家商业化权益,潜在交易总额最高4.95亿美元。该药3月获批减重适应症,4月底开始销售。
在11月3日的电话会上,辉瑞国际商业业务负责人Alexandre de Germay表示,中国市场让公司观察到,不同患者对疗效、耐受性及购药渠道的需求存在差异。
艾伯乐由此将减重药与伟哥作比较。他认为,两者在商业化模式上存在相似之处:消费者愿意自费购买,互联网和电商渠道能够发挥重要作用。
他还特别提到,辉瑞正在中国市场积累相关经验。此前,Alexandre de Germay表示,埃诺格鲁肽获得2型糖尿病适应症后,有助于进一步拓展中国的医院和电商销售渠道。
不过,与伟哥上市初期不同,如今中国减重药市场已有众多竞争者。
诺和诺德的司美格鲁肽、礼来的替尔泊肽、信达生物的玛仕度肽及华东医药的利拉鲁肽均已上市,恒瑞等企业也在推进新药研发。此外,2025年底以来,部分进口和国产减重药相继降价,长期治疗费用成为影响患者选择的重要因素。
中国成海外第一大市场,辉瑞还在买中国新药
对辉瑞而言,中国已不只是减重药的试验市场。
根据辉瑞2025年年报,中国连续两年是其美国以外收入最高的单一国家市场,2025年贡献集团总收入的约5%。按单一国家市场规模计算,中国仅次于美国。
早在2024年进博会期间,辉瑞中国区总裁彭振科就发布“中国2030战略”,提出2025年至2030年间计划在中国投资10亿美元,重点包括引进创新药、提升诊疗能力,以及与本土生物技术企业合作。
今年辉瑞与先为达生物的合作,属于利用中国本土研发成果参与国内商业化竞争。而在肿瘤领域,辉瑞则把目光投向全球市场。
2025年5月,辉瑞与三生制药达成PD-1/VEGF双抗SSGJ-707授权协议,以12.5亿美元首付款获得中国境外的独家开发和商业化权利,并设置最高48亿美元里程碑付款。
此外,辉瑞还投资1亿美元入股三生制药,并保留进一步取得中国市场权益的选择权。
今年5月,辉瑞进一步与信达生物达成全球合作,涉及12个早期肿瘤药研发项目,包括ADC和多特异性抗体。
根据协议,信达生物可获得6.5亿美元首付款,以及最高98.5亿美元潜在里程碑付款,交易总额最高105亿美元。
双方将按照项目分工进行研发,部分产品未来在欧美市场共同商业化并分享利润。
值得注意的是,辉瑞披露,信达生物合作的6.5亿美元首付款,已经计入公司今年第三季度的收购在研研发费用。这也意味着,中国创新药合作已经成为辉瑞全球研发投入的一部分。
从埃诺格鲁肽的中国市场商业化,到三生制药、信达生物创新药的全球开发,中国企业在辉瑞战略中的角色正在发生变化。对辉瑞来说,中国既是重要的药品销售市场,也是寻找创新药研发成果的来源地。
当年,辉瑞依靠自己研发的伟哥创造了一段畅销药历史。如今,它也在通过中国创新药寻找下一批增长来源。只是从研发投入走向稳定的商业回报,仍需要时间。减重药能否重演“伟哥”神话,最终还要由市场表现来回答。
