 admin
泡泡玛特正在过冬。10月27日,泡泡玛特发布公司2026年第三季度数据,整体收入腰斩。海外下滑幅度最高达到75%,基本盘中国市场收入也同比收缩了25%至30%。其中,国内线上渠道收入暴跌45%至50%,线下收入收窄得相对温和,跌幅为5%至10%。面对收入大降的担忧,COO司德回复:“国内市场在三季度也受到了宏……
本文来自微信公众号: 剁椒Spicy ,作者:剁椒团队
泡泡玛特正在过冬。
10月27日,泡泡玛特发布公司2026年第三季度数据,整体收入腰斩。海外下滑幅度最高达到75%,基本盘中国市场收入也同比收缩了25%至30%。其中,国内线上渠道收入暴跌45%至50%,线下收入收窄得相对温和,跌幅为5%至10%。
面对收入大降的担忧,COO司德回复:“国内市场在三季度也受到了宏观经济的影响。但如果大家去店里面,会感受到顾客的热情和门店热闹的氛围没有发生变化。”
但现实中,走进门店的普通消费者,甚至黄牛,不一定会这么认为。
“门店现在像个博物馆。”有玩家向剁椒Spicy吐槽:货架上的展示样品整整齐齐,但无货可买。这种场景让人联想到早年Labubu爆火时全网声讨的“饥饿营销”和“养牛”。
但与去年不同的是,这种缺货并没有在二级市场上激起过去那种狂热的溢价追逐。相反,线上大部分新品正以肉眼可见的速度连续破发。
一位黄牛直白地告诉剁椒Spicy:“现在不蹲店了”。
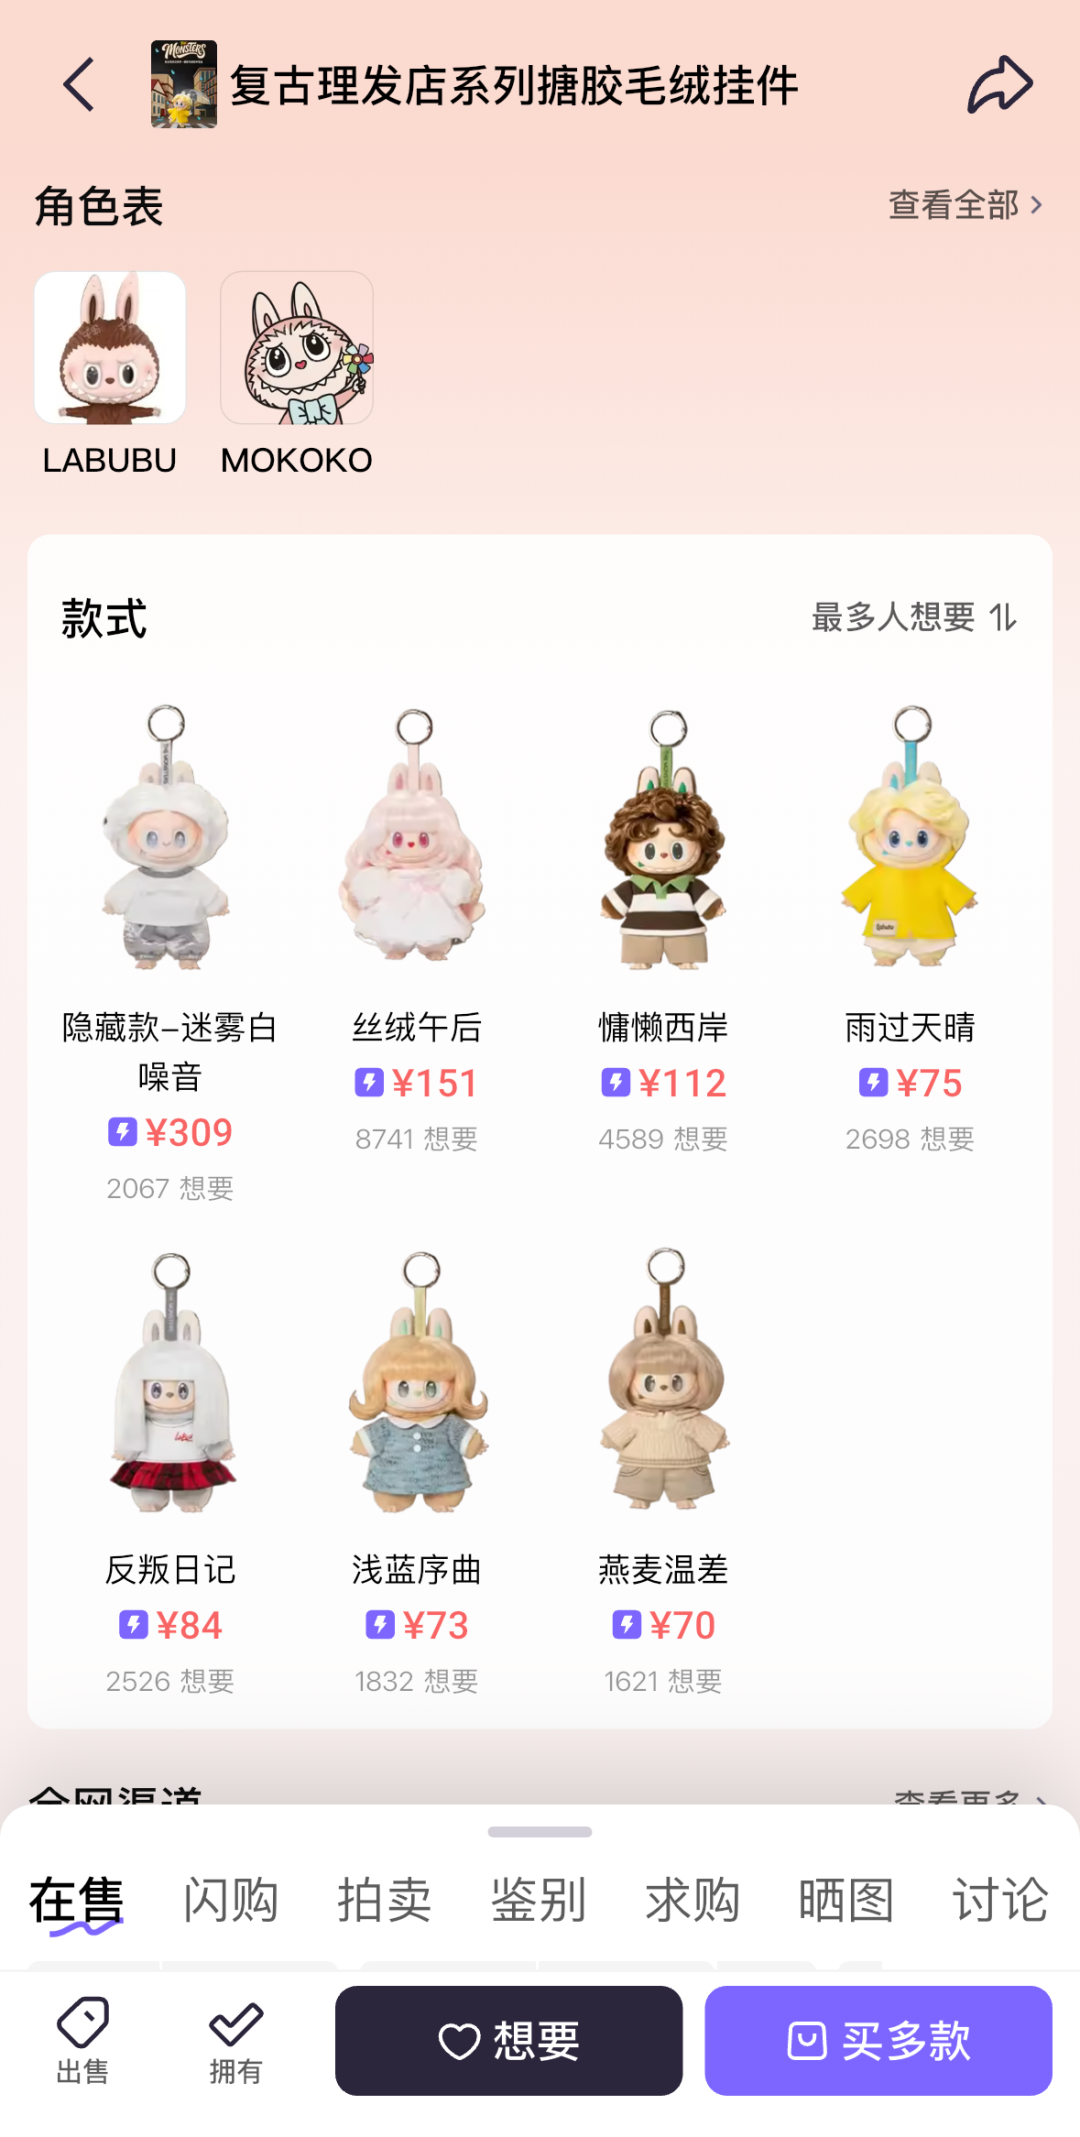
今年Labubu的“复古理发店”开售破发的消息似乎打开了潘多拉魔盒。或许是因为设计小众,或许是因为泡沫消散的阵痛,可以看到的是,如今除了隐藏款,“复古理发店”所有款式在千岛等二手平台的价格都已经跌到门店零售价(159元)以下。这意味着除非“摇”到隐藏,否则黄牛买一个亏一个。
而普通消费者,完全可以在千岛、闲鱼等第三方平台直接买到心仪款,无须抽盒,价格还比官方渠道更低。
只有新客和千金难买乐意的“散客”是例外。
当黄牛的潮水退去,泡泡玛特的消费基本盘发生了本质变化——它不再是一种“理财产品”,而是需要像其他所有品牌的潮玩一样,纯粹通过设计和IP去吸引消费者。
过去一年,泡泡玛特在不断地做实验,高频推出新IP、新产品形态、生活方式周边乃至线下乐园和甜品业务。
在电话会上,无论是海外还是国内市场,管理层的发言口径高度一致,重心几乎全部在对“门店表现”的描述上:平稳、氛围好、进店有新客。这些略显感性的描述,希望说服提问者泡泡玛特的核心客群依然稳固,大众泛消费群体的基本盘没有散。
但腰斩的经营数据,以及持续的破发,是消费者情绪最直接的反映。
更糟糕的是,随着潮玩市场饱和,以及“过日子时代”的盛行,一部分消费者隐约开始觉得,线下69元和159元的盲盒,是不是有点贵了?

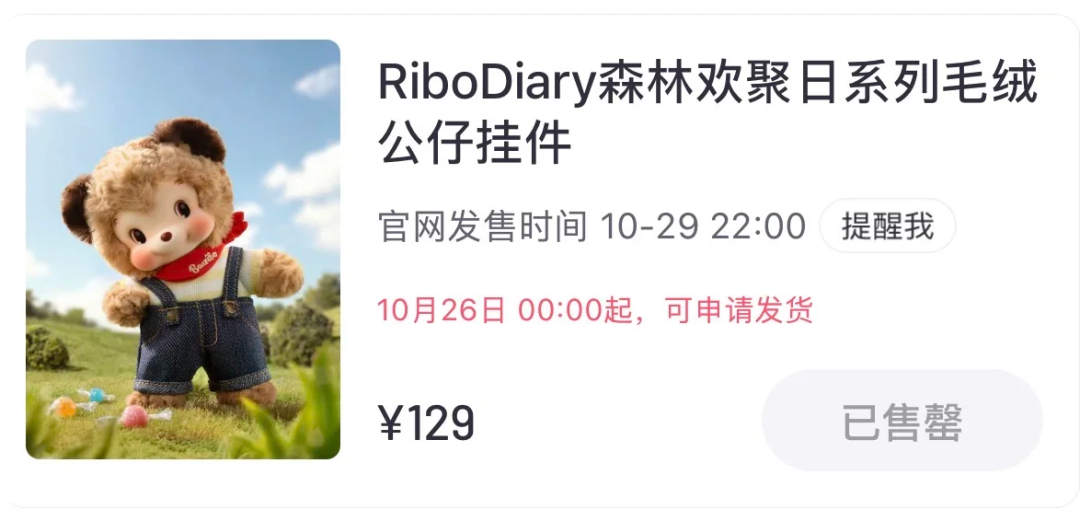
10月29日晚,泡泡玛特发售了新IP RiboDiary“森林欢聚日”系列,很快显示售罄。
但平台上的玩家情绪比较稳定。“预热的热度就一般,”一位消费者告诉剁椒Spciy:“现在新IP没那么吸引(黄)牛,不用急,等补货就可以了”。
门店断货、黄牛倒卖、控盘质疑,这些指控对泡泡玛特来说并不陌生。但去年Labubu开始大规模补货之后,很多人都无法预料到供不应求和破发跳水还会再次出现在同一个品牌上。
小野的“暗场”系列是Q3为数不多的亮点。管理层在电话会上将其评价为“今年到目前为止最热销的产品之一”。9月3日发售后,“暗场”系列迅速陷入全渠道缺货,有玩家反映线上缺货周期长达一个月,而大部分线下门店也因此成了只摆不卖的样板间。
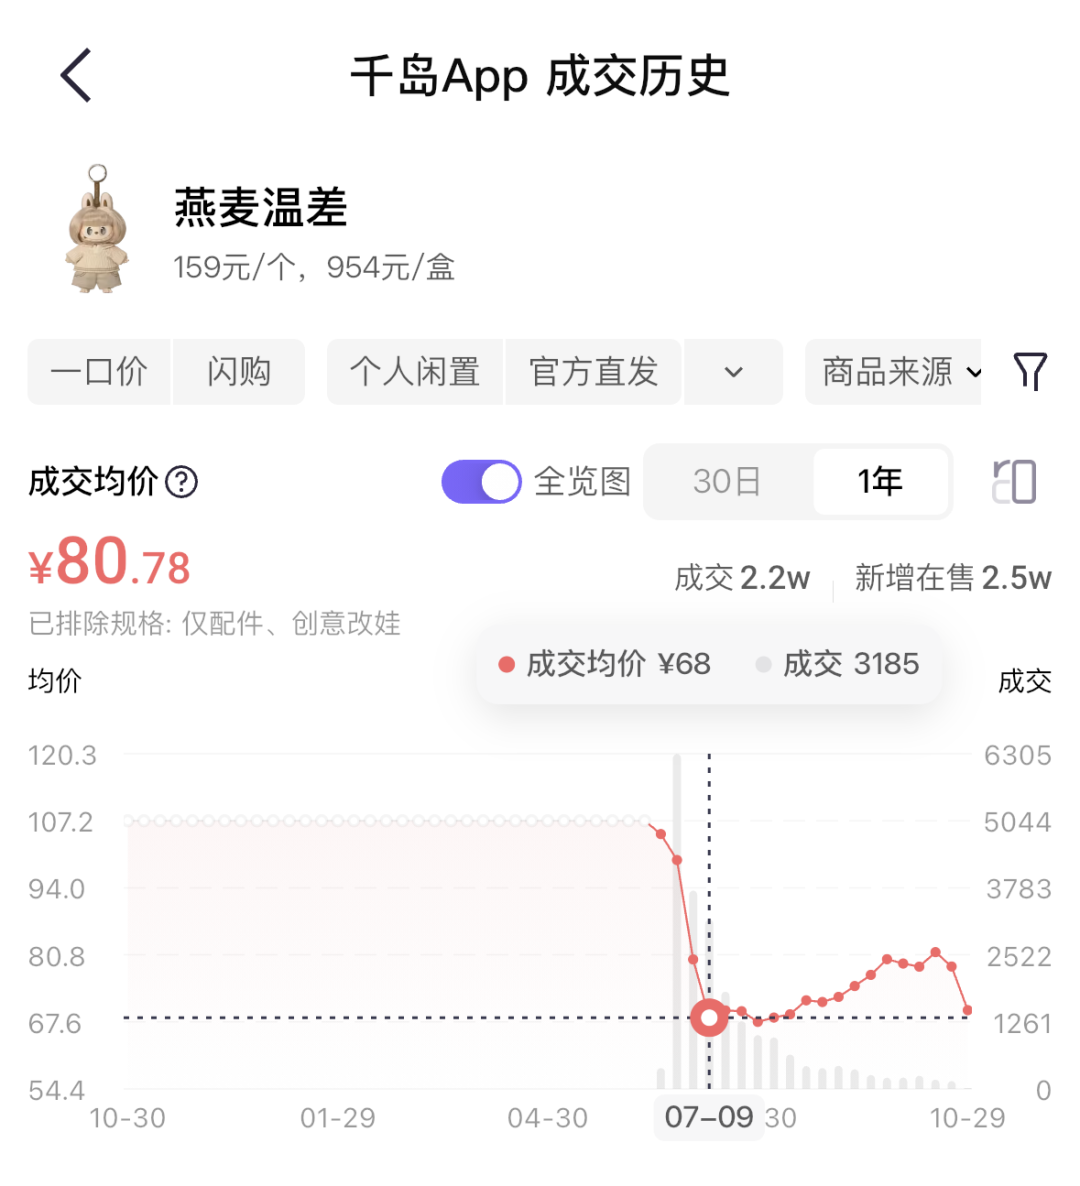
曾经的硬通货Labubu也经历了失灵。“复古理发店”系列中的“冷款”“燕麦温差”,开售半小时后二手平台成交价就跌至100元。千岛的数据显示,发售两周后,“燕麦温差”的成交价跌至了谷底68元,之后交易始终维持在这个价位上下。
该系列其他普款的下跌曲线也大致相同。最热门的普款“丝绒午后”,目前千岛参考价151元,仍然低于发售价。全套产品里,唯有一款隐藏款“迷雾噪音”依然保有溢价,但相较于刚发售时5倍左右的溢价,目前309元左右的价格让溢价空间被压缩到不足一倍。
这意味着,无论是消费者还是黄牛,在线下拆盒基本等于亏损。
供需失衡的认知在去年就已经被打破。大规模补货Labubu之后,已经没人认为泡泡玛特有“供应不足”问题。如果说过去偶有因争议引发的情绪性破发(比如SP的“不眠剧场”),那么Labubu复古理发店的开盘跳水可能开启了一种无法逆转的魔盒:在大众消费端,“保值”甚至“小赚”的购买理由几乎随着“硬通货”魔法一同消失了。
最先感知到水温的也的确是黄牛。过去,平台上针对黄牛的主要控诉是与门店员工勾结,取得售罄的现货并高价倒卖。但今年,他们的主要活动变成了“刷补盒”:通过摇盒确认台面上的款式,等待路人进店买走冷款,并第一时间测试店员补上的是否是热款。效率显然低了太多。
之前,门店有黄牛主动向剁椒Spicy提议:“你喜欢这款?我可以帮你摇。”今年,他基本已经不再蹲店,觉得浪费时间。如果去门店,他通常直接寻找剁椒Spicy那样显得明确对某个款式(尤其是冷款)感兴趣的人,或自己转给群里带价反复喊话的“大牛”。
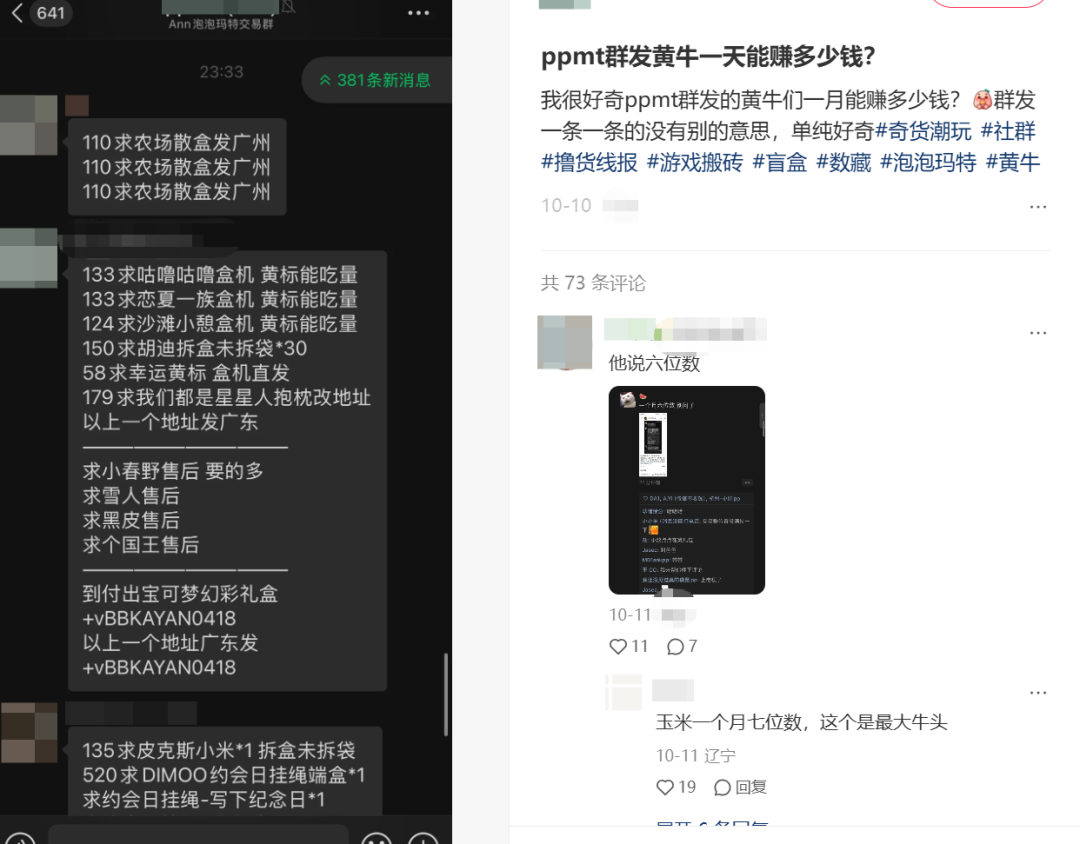
网友爆料的“牛群”,进入需要付费
另一个变化是,今年和新盲盒同步推出的生活类周边变得更多。以最新的Labubu“一喵变猫”系列为例,除了常规的搪胶毛绒盲盒,还上线了数据线盲盒、冰箱贴盲盒、磁吸手机支架盲盒和卡套盲盒。而在这位黄牛眼中,这些声量较小的周边“完全没有炒的空间和必要”。
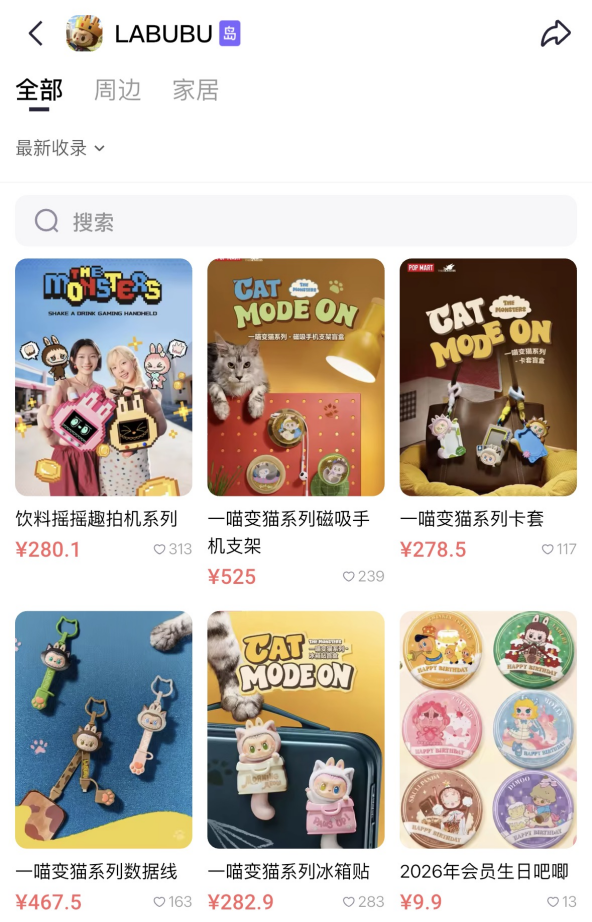
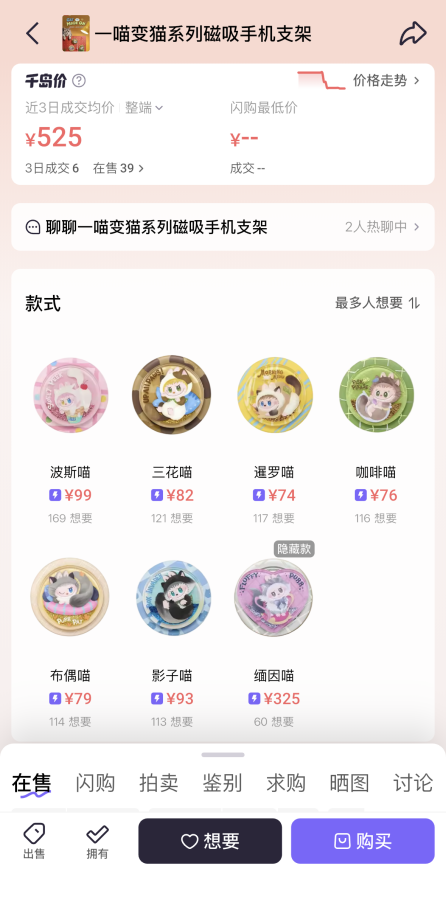
手机支架盲盒的冷热款并不明显,隐藏款的“想要”显著低于普通款
他个人的判断是,“现在市场上粉牛对价格的影响比职业牛大”,而职业牛“现在也不会去all in泡泡玛特”——很多同行去炒宝可梦,而他自己今年开始重新做暴力熊。
他今年成交的泡泡玛特相关订单,大多是大娃或限定吊卡一类的收藏级产品,“去赚那部分更稳定的人的钱”。
但风险同样无处不在。今年8月发售的Molly“糖果匠人”八分可动人偶,发售价399元,他挂了一百多天,有人问360元包邮,他决定亏本出手。
黄牛群体的撤退,直接映射在Q3渠道数据的差异上——管理层在电话会上强调新会员注册量大幅提升,但收入却大幅下跌。
线上跌50%、线下仅跌10%,这一收入结构的背后逻辑同样跟“黄牛撤退”有关:过去线下门店只要放货,就会被黄牛一扫而空,普通消费者只能转战线上;但当职业黄牛离场,线下门店反而挤掉了泡沫,呈现出接近真实零售水平的“平稳微跌”,而线上被投机订单与跟风放大的流水,则骤然垮塌。
在这个意义上,泡泡玛特的消费底盘似乎正在“如愿以偿”地回归普通消费者主导。
这背后仍然有代价:在Labubu放货的表态过后,如今的消费者更无法原谅小野“暗场”的长期缺货,甚至会将其视为泡泡玛特为了“管理稀缺性”,重新捡起“饥饿营销”的信号。
而“管理稀缺性”的行为,并没有带来曾经LABUBU时代的大规模溢价,相反却呈现出大单品接二连三的破发,这无疑是在持续侵蚀品牌光环。
如何在泡沫退去后重新掌控销量,处理好和“稀缺性”的关系,成了摆在泡泡玛特面前最棘手的平衡题。
在2026年第三季度的电话会上,高管们花费了极长的时间向分析师们解释海外和国内市场的存货周转与跨区调配问题。
这种隐患在此前的中报里已露端倪:终端消费的吸纳能力显著降温,公司的存货周转天数从过去的123天骤然拉长至201天,几乎翻倍。
过去的泡泡玛特当然并非不需要管理库存,但如果告诉一位不太关注潮玩的人“泡泡玛特滞销款在打五折”,他一定会很意外。
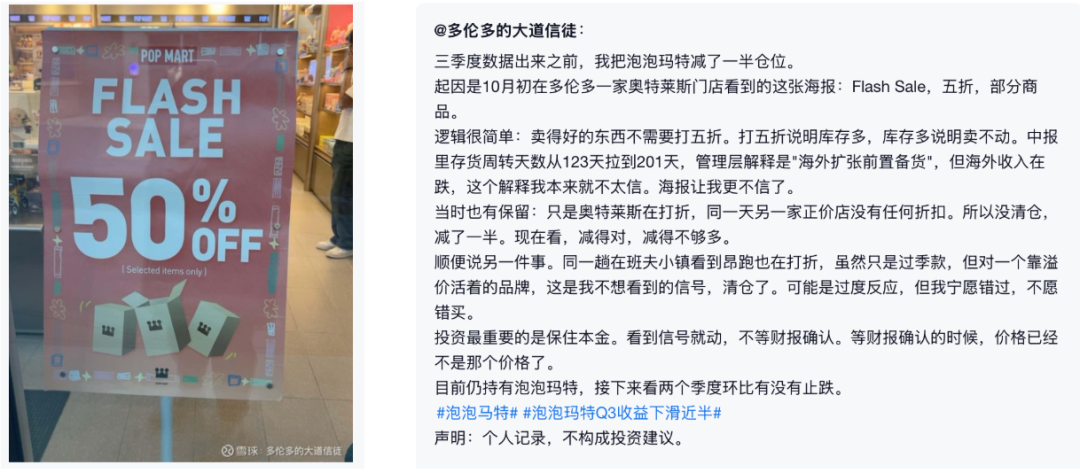
主动挤掉泡沫之后,泡泡玛特变得像其他潮玩公司一样为库存头痛。
Labubu放货后,根据公司2025年8月披露的数据,仅以毛绒玩具品类为例,其月产能就扩大至上年同期的十倍以上,达到约3000万只的规模。但产能所对应的那个需求层级的消失速度可能快过了供给调整的速度。
面对骤升的水位,司德在会上明确表态:“公司暂时不会通过大规模打折的方式去库存,以免伤害品牌长期价值。”泡泡玛特选择“空间换时间”,跨区域调配:“自Q3开始以来,各大区调拨频次明显加强,利用大中华和国内区域目前的运营状况,消化各区域国内仓的一些商品。”这从侧面印证了美洲、亚太等跌幅超过60%—70%的海外区域,库存承压不得不倒灌回国内大盘寻找出口。
泡泡玛特在机器人商店的“惊喜盒子”和直播间的“欧气小盒”,即包含多个盲盒或兑换卡的打包礼盒,承担了一部分库存出清的压力。
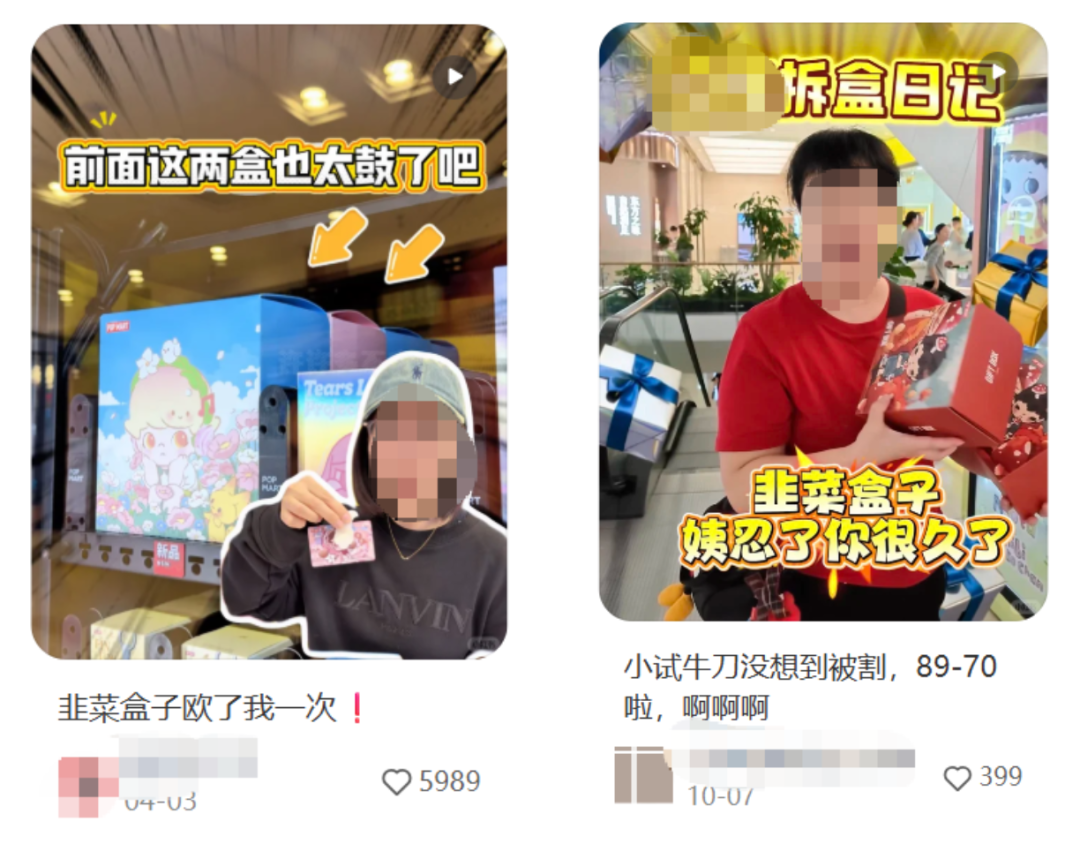
与此同时,一部分货品也开始出现在泡泡玛特以外的杂牌玩具店,甚至是好特卖。
泡泡玛特管理层对外表示,在加力调配之下,整体库存水位自8月起见顶回落,9月底已呈现明显的下降曲线。但调拨能解决库存的地理错配,解决不了库存中产品结构错配。
当前的“滞销款”,主要集中在两类:一类是投机潮过去后的过季款式,另一类是与外部版IP的联名款,这些产品在在泡泡玛特的门店体系内处境尴尬:单盒定价通常维持在主品牌标准的69元或79元,这在成熟的授权衍生品市场中偏高,而在设计语言上,泡泡玛特又还没有为这些广泛授权的成熟IP做出和同行断档的视觉颠覆。
10月9日上新的“宝可梦邂逅我的伙伴”系列便被广泛吐槽“没设计”和“廉价”,有人吐槽:“论设计不如本家的绘梦点睛,论性价比不如玩乐主义,论铺货不如名创优品”。
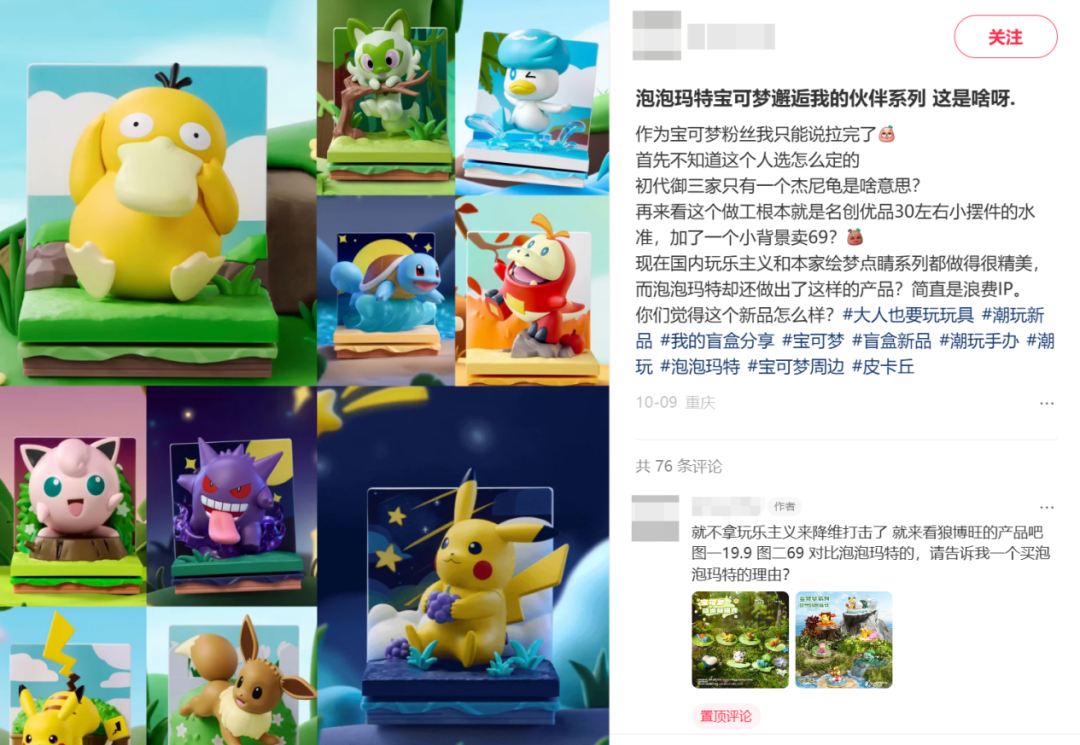
库存问题的背后并非泡泡玛特在一夜之间失去了所有的消费者。它此前为一场有大量投机者参与的“抢购游戏”配置了供给,而如今的游戏规则被改写了。
库存管理、价格破发、滞销冷款、非优势的工艺、需要成本养的新IP,都是是潮玩零售的常规功课,但在2025年“历史最高业绩”的流量下,泡泡玛特不需要反复地解释这些琐碎的“苦工”。
如今的阵痛,在很大程度上是这门课集中补交的学费。
面对三季度断崖式的报表,管理层在电话会上把下滑的第一归因给了高基数:2025年三季度是泡泡玛特历史上销售最高的单季,同比压力“确实非常大”。管理层同时强调,目前在亚太区域,已经告别了依靠单一Labubu扛起营收的局面,Q3排名前六的IP整体贡献率已超过60%,产品结构的抗风险能力正在增强。
Q3的剧烈降幅中,的确有相当一部分是主动或被动挤掉投机泡沫的结果。在这个前提下,管理层的口径变化变得值得注意。2024年,王宁在接受央广网专访时曾表示,“在海外再造一个泡泡玛特”的目标已经提前实现。彼时的海外叙事还相当高举高打,王宁给出的表述是:在大潮玩时代,最关键的动作是“向上努力,向外看”。
到了2026年三季度的电话会上,昔日的“流量奇迹”被管理层重新定义为一个略带偶然性的特殊时期。面对渠道端,高管们将核心策略重新锚定为“聚焦零售本质”。告别了造神般的流量暴涨之后,泡泡玛特开始试图把自身放回“零售苦工”的位置。
在海外整体营收暴跌七成的语境下,司德在会上特意向投资人描摹了一家意大利门店的画像:位于意大利米兰周边的一座大型郊区商场,进店的顾客绝大多数是当地的本土居民。门店面积大约180平米,“位置还不错,不是最好,但还可以,装修也不错,每个月销售大概100多万元人民币,没有那么亮眼突出,但利润率也还不错。”
他用了三个“还不错”:“这样的数据才是泡泡玛特过去多年最熟悉的样子。”
司德进一步解释这种“熟悉”:从普通位置、普通的品牌知名度和销售额起步,通过选址、员工陈列、本地化会员运营实现增长,这是泡泡玛特曾经在中国各个城市经历过的状态。既然当前海外的组织和供应链基础远好于早年创业期,他希望公司和资本市场都“需要有耐心”。
“耐心”的另一面是,泡泡玛特今年在国内的主要动向,大多集中在被解释为“长期主义”的跨界投入上:城市乐园的二期规划、甜品与餐饮的业态跨界、向家居和生活方式类目的延展、《The Monsters》绘本发售、以及推进中的Labubu电影,都还在花钱的阶段,也注定在年报中成为一笔巨大的支出,甚至拉低短期的财务利润率。投机热过去之后,labubu等能不能通过这些大手笔的投资成为一个“传三代”的长线消费IP,还需要更长期的答案。
泡泡玛特的内容历史上的确不只有去年的Labubu。从Molly、SP、“嘎子姐”到今年力推的星星人,每一轮迭代背后都能看到泡泡玛特破圈的野心。只是Labubu的全球热度将资本市场和新用户的预期一同“拉爆”了——也让整个潮玩市场更热、更卷了。
内外压力都会推着公司想让红利继续。但没有品牌能永远处在爆发期,高预期放在当前的“过日子时代”也不现实。
在电话会上,司德说:“我们的生意一直不是特别快的生意,只是去年涨得太快,大家可能忽略了过去一路是怎么走过来的。最终,从商业角度,我们看到了很多成长可能性,但每一种都需要时间积累。”
泡泡玛特向未来押注的种种可能性都需要时间。值得庆幸的是,它的体量还足够支撑这些向未知之地的探索。
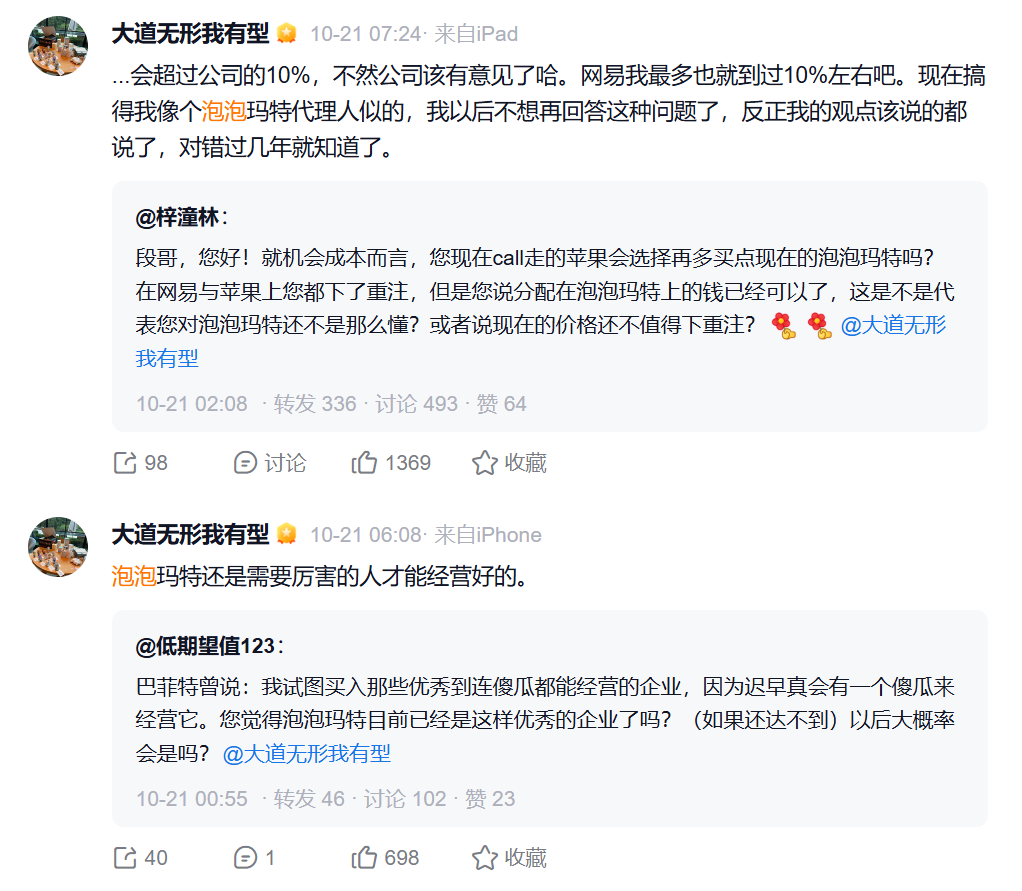
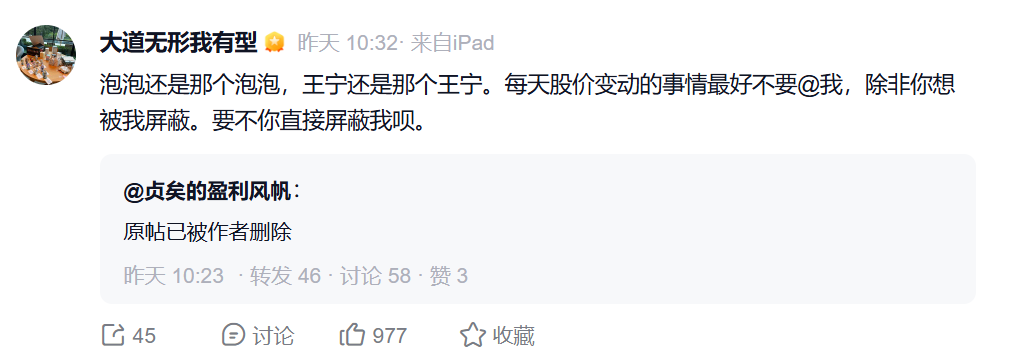
今年重仓泡泡玛特的段永平,浮亏已经超18亿港元。10月21日,他在雪球上回复网友:“我应该还会再买一些。”Q3业绩发布后,段永平又回复:“泡泡还是那个泡泡,王宁还是那个王宁。”
至少有一部分长期投资者并不把Q3读作基本面的终局。市场上仍然有人期待着泡泡玛特再度带来一个“新物种”。
