 admin
欧洲自行车行业进入“寒冬”,国内市场呈现出更为复杂的冷暖交织。2026年即将进入尾声,全球自行车行业似乎还没有走出周期底部。从2022年的“一车难求”到如今“去库存大考”,期间不过短短四年。在自行车行业穿越周期的过程中,已经有部分企业倒下了。在今年8月,欧洲自行车龙头企业Accell集团宣布启动破产程序。在巅……
本文来自微信公众号: 体坛经济观察 ,作者:月半,原文标题:《四年间从资本宠儿到破产重组,自行车生意怎么了|行业观察》
欧洲自行车行业进入“寒冬”,国内市场呈现出更为复杂的冷暖交织。
2026年即将进入尾声,全球自行车行业似乎还没有走出周期底部。从2022年的“一车难求”到如今“去库存大考”,期间不过短短四年。在自行车行业穿越周期的过程中,已经有部分企业倒下了。
在今年8月,欧洲自行车龙头企业Accell集团宣布启动破产程序。在巅峰时期,Accell旗下有Batavus、Sparta、Haibike、Ghost、Lapierre、Raleigh等十多个知名品牌。
日前,Ghost品牌有了最新消息。按照原计划,Ghost品牌此前宣布因为没找到合适的收购方将停止运营,并将剩余自行车库存将打包出售给单一经销商。
但随后几日,停运事情迎来了转机——新加坡DuTech集团出资收购Ghost品牌及其所有相关知识产权。该集团为收购Accell德国资产而设立的公司,此前已经拿下了Haibike和Winora两大自行车品牌。
Accell集团的破产及旗下品牌的相继出售,只是全球自行车行业经历深度调整的缩影。从疫情时期的需求暴涨、企业扩产,到消费热潮退去后的库存积压、价格竞争,全球自行车产业正在为上一轮激进扩张付出代价。
这场调整同样发生在中国市场。根据中国自行车协会的数据,2026年1—6月,自行车规模以上企业产量同比下降3.9%,电动自行车上半年规模以上企业产量同比下降19.5%。尽管不同市场面临的困境及成因不尽相同,但行业增长放缓、市场竞争加剧,已经成为自行车企业不得不面对的现实。
当昔日的行业巨头走向破产,旗下知名品牌被拆分出售,全球自行车行业的这场周期调整,显然已经不只是消化库存那么简单。一轮涉及企业生存、品牌价值和行业格局的重新洗牌,正在持续上演。
品牌停运、营收下滑
欧洲自行车行业进入“寒冬”
2022年,全球自行车市场仍沉浸在疫情催生的消费热潮中。彼时,欧洲电助力自行车需求快速增长,供应链紧张、交货周期拉长,成为行业常态。
也正是在这一背景下,美国私募股权巨头KKR联合投资机构Teslin,以每股58欧元、总计约15.6亿欧元的价格收购荷兰自行车集团Accell,押注欧洲自行车市场的长期增长。
然而,这笔发生在行业高点的收购,很快遭遇了周期反转。
随着疫情红利消退,消费者需求回归常态,企业此前为应对供不应求而增加的订单和产能,反而转化为大量库存。为了回笼资金,品牌与经销商不断降价促销,利润空间受到挤压。
据英国《金融时报》报道,Accell在2023年的营收同比下降约10%,叠加库存减值等因素,业绩由上一年的盈利转为大额亏损。
高杠杆收购进一步放大了经营压力。2024年,Accell不得不与债权人启动债务重组;2025年2月,公司宣布完成资本重组,运营集团债务降至约8亿欧元。然而,削减债务并未扭转市场低迷。2026年2月,KKR将公司控制权交予债权人;到了8月,Accell荷兰实体获准暂缓偿付,德国旗下多家企业也申请启动破产程序。
从资本眼中的增长标的,到不得不拆分出售品牌资产,Accell只用了四年时间。
遭遇寒冬的并非只有Accell。荷兰电助力自行车品牌VanMoof早在2023年便宣告破产;德国山地车品牌YT Industries于2025年进入破产重整程序。即便是具有较强品牌号召力的Canyon,2025年营收也同比下降7%,并于2026年初宣布计划裁减最多320个岗位。
当整个行业需求回落与库存压力相互叠加,欧洲自行车行业过去依靠快速扩产和资本投入推动增长的模式,正在接受一场残酷的考验。
冷暖交织的财报表现
中国自行车市场经历“K型分化”
欧洲自行车行业经历洗牌的同时,中国自行车市场同样面临调整压力。不过,从几家头部企业的财报来看,国内市场呈现出更为复杂的冷暖交织。
作为全球自行车制造龙头,捷安特母公司巨大集团的业绩变化颇具代表性。2025年,巨大集团全年营收为602.5亿新台币(约合人民币122亿元),同比下降15.5%。其中,中国市场由于此前较高的销售基数,自有品牌业务出现下滑。
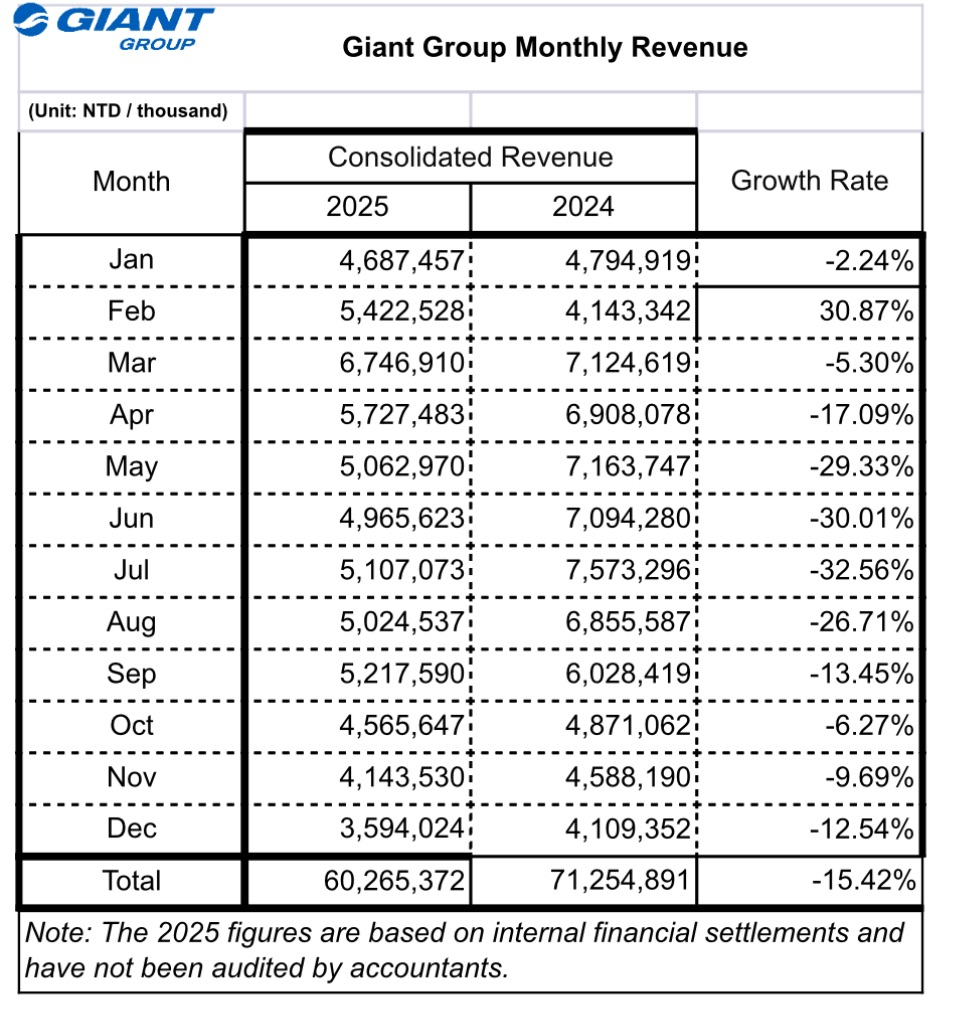
进入2026年,巨大集团的经营情况有所改善。根据11月9日公布的财报,前三季度集团累计营收455亿新台币(约合人民币92亿元),同比下降5.1%;但第三季度单季营收同比增长6.2%,实现连续两个季度正增长。值得注意的是,在新款旗舰自行车产品带动下,巨大集团在中国与欧洲市场前三季度的自有品牌业绩,均实现同比增长。
自行车零部件龙头禧玛诺的业绩,同样反映出行业复苏与需求疲软并存的现状。
2026年前三季度,禧玛诺全球自行车零部件业务营收达到2783.61亿日元(约合人民币116亿元),同比增长4.6%;营业利润同比增长10.9%。不过,禧玛诺在财报中特别指出,中国市场的公路自行车需求依然疲软,通勤、上学用途的山地车销售也有所走弱。尽管渠道库存正在逐步改善,但消费端尚未全面复苏。
相比之下,深耕折叠自行车市场的大行科工,却交出了另一份成绩单。
2026年上半年,大行科工实现营收4.90亿元,同比增长53.7%;归母利润6691万元,同比增长72.3%,毛利率提升至35.2%。其中,中国市场贡献约4.51亿元收入,国内线上直销收入同比增长84.3%,成为推动业绩增长的重要动力。
一边是传统自行车产业面临需求放缓与库存调整,另一边是折叠自行车等细分品类仍保持增长。三家企业不同的经营表现,折射出中国自行车市场正在经历的结构性变化。
在体坛经济观察看来,随着骑行逐步融入运动健身、城市通勤与社交休闲等多元场景,自行车消费的增长逻辑也在发生改变。对于行业企业而言,过去依靠市场整体扩张获得增长的时代正在远去,如何在细分需求中找到新的增长空间,正在成为下一阶段竞争的关键。
骑行热度不低
但自行车生意为何难做?
近年来,从城市绿道到郊野公路,骑行逐渐成为年轻人热衷的运动和社交方式。随着自行车赛事、骑行俱乐部以及骑行旅游的兴起,围绕这项运动形成的消费市场也在不断扩大。
根据中国自行车运动协会披露的数据,截至2025年底,全国骑行运动人群约4000万,活跃人群约1000万。过去三年,全国举办骑行赛事3248场,骑行运动的参与基础不断扩大。
由此可见,作为一项大众运动,骑行的热度似乎并没有明显消退。然而,持续增长的骑行参与热情,却没有完全转化为自行车制造企业的业绩增长。
欧洲自行车产业组织ECI发布的2026年行业报告显示,2025年欧洲自行车及电助力自行车销量为1561.8万辆,同比下降2.6%。尽管市场逐渐趋于稳定,但库存压力并未完全消失。
那么为什么越来越多人喜欢骑行,自行车却没有想象中那么好卖?其中一个重要原因在于,自行车本质上属于耐用消费品。与运动鞋服等需要定期更换的产品不同,一辆自行车的使用周期往往长达数年。消费者可以不断增加骑行频率,却未必需要频繁购买新车。
尤其是在疫情期间,自行车消费需求集中爆发,部分消费者提前完成了购车计划。与此同时,企业与经销商却按照当时的增长预期扩大生产、增加订单。当新增需求回落,原本支撑行业高速增长的供需关系便发生了逆转。
但从另一个角度来看,整车销售承压,并不意味着围绕骑行产生的消费需求正在消失。
随着骑行从日常通勤延伸至运动健身、户外休闲及赛事活动,消费者的支出也开始向骑行装备、车辆升级、维修保养等领域延伸。
据《中国体育报》报道,2026年7月,北京一家自行车品牌门店的头盔、锁鞋、智能码表等配套装备销售额同比增长超过50%。尽管这只是个别门店的经营表现,却反映出骑行消费正在呈现更加多元的特征。
类似的趋势也出现在海外。美国自行车行业媒体《Bicycle Retailer》在2026年9月的零售调查中发现,部分自行车门店的维修、调校及相关服务收入,已经占到整体营收的三至五成。对于这些经销商而言,售出一辆自行车,不再意味着与消费者交易关系的结束。
在2026年北京国际自行车运动及装备展览会上,北京喜德盛营运中心总经理吴海燕表示,2023年至2024年是国内骑行热的高峰期,此后市场逐步进入冷静期,消费者开始从跟风购买转向理性消费。未来,品牌之间比拼的是品牌力,门店之间竞争的则更多是服务能力。
这一变化意味着,自行车行业正逐渐告别单纯依靠新增购车需求驱动增长的阶段。对于企业而言,除了持续推出新产品,如何通过差异化产品、专业服务和用户运营,延长消费者的价值链条,同样成为重要课题。
回望过去四年,全球自行车行业经历了从供不应求到库存积压、从资本追捧到企业破产的剧烈反转。但骑行运动本身并没有因此失去吸引力。当行业告别疫情时期的非理性繁荣,真正需要被重新审视的,或许不是人们是否还愿意骑车,而是自行车企业能否找到一种不再过度依赖整车销量增长的商业模式。
对于正在经历新一轮洗牌的自行车行业而言,这才是决定企业能否穿越周期的关键。
