 admin
东山精密的股价大跌,利润却在大涨。10月30日,东山精密A股再跌8.58%,收于86.06元。就在三个多月前,它的股价还曾冲上280.08元,市值一度达到约5130亿元,坐上江苏A股“股王”的宝座。短短三个多月,股价跌去近七成。刚刚登陆港交所的H股,日子也不好过。10月27日晚,东山精密公布港股配发结果,香港……
本文来自微信公众号: 金角财经 ,作者:田羽
东山精密的股价大跌,利润却在大涨。
10月30日,东山精密A股再跌8.58%,收于86.06元。就在三个多月前,它的股价还曾冲上280.08元,市值一度达到约5130亿元,坐上江苏A股“股王”的宝座。短短三个多月,股价跌去近七成。
刚刚登陆港交所的H股,日子也不好过。
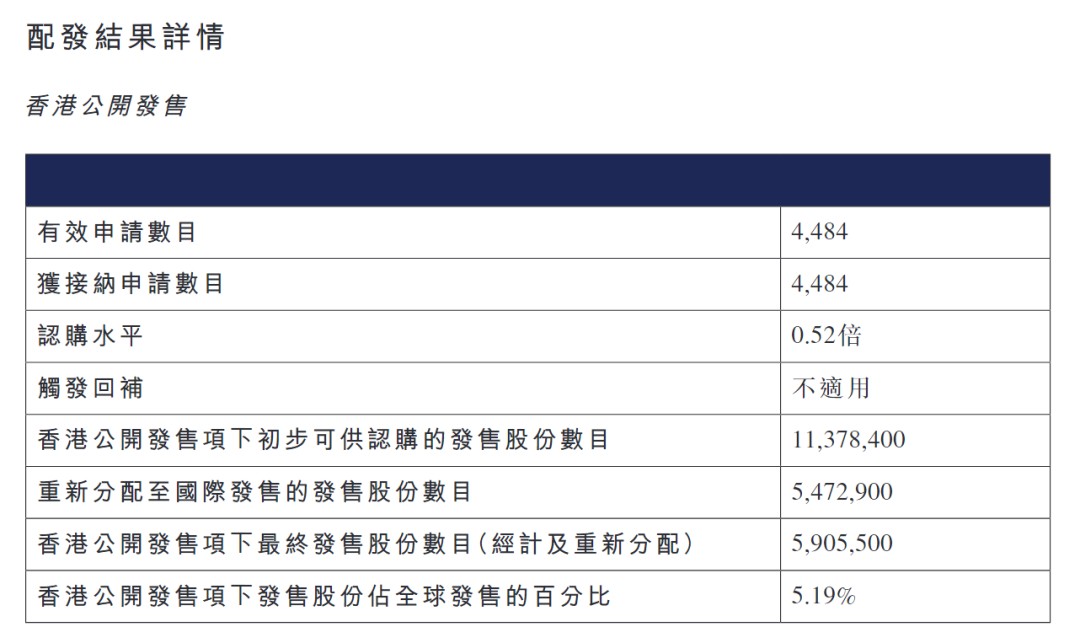
10月27日晚,东山精密公布港股配发结果,香港公开发售仅获0.52倍认购,4484份有效申请全部获配,一手中签率达到100%。
上市后也没能迎来开门红。到10月30日,东山精密H股收于78港元,较86.8港元的发行价下跌约10%。
偏偏就在当天收盘后,东山精密交出了一份相当亮眼的三季报:前三季度归母净利润52.89亿元,同比增长332.34%;第三季度单季赚了23.32亿元,同比暴涨401.18%。
这轮利润大涨,背后有实实在在的业务支撑。去年收购的索尔思光电(Source Photonics)开始贡献高毛利的光模块收入,旗下Multek的高端PCB(印制电路板)也切入AI数据中心供应链,拿下了海外大客户订单。
11月2日,三季报出炉后的首个交易日,东山精密A股盘中一度触及涨停,H股午间涨幅超过11%,重新站上发行价。
股价终于迎来一波强劲反弹。可对于刚刚在港股募得近百亿港元、又准备大举扩产的东山精密来说,这份漂亮的成绩单,能否让跌去近七成的“江苏股王”重新赢回市场信心?
公开认购遇冷,
近百亿仍然募到了
2026年,东山精密原本迎来了自己的高光时刻。
7月15日,随着AI产业链热度攀升,公司A股股价一度冲上280.08元,总市值超过5100亿元,坐上江苏A股“股王”的位置。
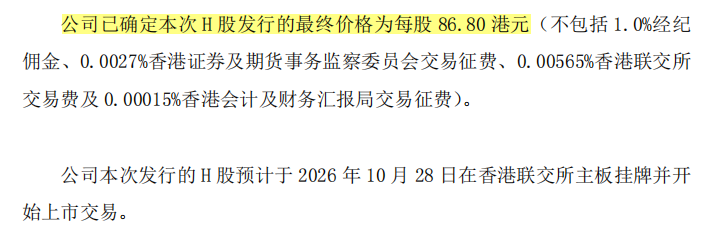
与此同时,东山精密也在推进筹划已久的赴港上市计划。10月28日,公司以每股86.8港元的价格登陆港交所,全球发售约1.14亿股,募资总额约98.76亿港元,扣除发行费用后净募资约97.17亿港元。
按照《新财富》的统计,这笔交易有望刷新苏州企业IPO募资纪录。
规模足够大,认购却有些冷清。
东山精密将发行价定在每股86.8港元,比93.8港元的招股区间上限低约7.5%,但这样的定价仍没能调动起香港散户的打新热情。
配发结果显示,香港公开发售仅获0.52倍认购,4484份有效申请全部获配,一手中签率达到100%。对于顶着AI、PCB、光模块等热门标签的“江苏股王”,这个结果多少有些尴尬。
上市后的股价也没能撑住场面。10月28日,东山精密H股开盘破发,首日收于86.15港元;到10月30日,收盘价进一步跌至78港元,较发行价下跌约10%。
市场环境确实不算友好。据第一财经统计,截至10月22日,今年117只有发行价可供比较的港股新股中,已有79只跌破发行价,比例达到67.5%。AI板块经历一轮快速上涨后,投资者对新股的估值和盈利兑现能力也更为挑剔。
更麻烦的是,东山精密A股此前已经跌得不轻。
7月15日还曾触及280.08元,10月30日只剩86.06元,三个多月股价回撤近七成,超过3500亿元市值蒸发。香港投资者面对这样的走势,自然很难只凭“江苏股王”的名头就积极认购。
但公开发售遇冷,并没有让融资计划落空。
东山精密的国际发售获得3.17倍认购,20家基石投资者获配的股份占全球发售的一半,名单中包括摩根资产管理、睿远基金,以及阿里巴巴、澜起科技旗下投资平台。香港公开发售中未获认购的约547万股,也重新分配至国际发售部分。
一边是散户认购不足,一边是国际配售顺利完成。对东山精密来说,这是一次融资结果与市场热度明显分化的上市。
当然,基石投资者通常有锁定期,不能直接拿来证明二级市场看好,但至少东山精密近百亿港元的融资已经顺利完成。
这笔钱对东山精密相当重要。
光模块与AI PCB都在扩产,常州、盐城、泰国等生产基地需要持续投入。过去十多年,东山精密靠并购和扩张不断进入新的产业链,如今想抓住AI浪潮,仍离不开充足的资金。
特别是光模块这类技术更新很快的产品,订单来了要有能力交货,提前备好设备和生产线同样重要。
只不过,融资成功与投资者愿不愿意继续买单,是两回事。股价从高位跌下来之后,东山精密还得拿出新的经营成果,证明这些钱能够带来回报。
一笔收购,
撑起近四成毛利
东山精密能赶上AI算力热潮,离不开这些年的几次收购。
2016年,公司斥资6.11亿美元买下美国Mflex,进入全球消费电子软板供应体系,并逐渐成为苹果产业链的重要供应商。2018年,又以2.93亿美元收购Multek,补上高端硬板制造能力。
从金属零部件加工走到全球PCB产业链,东山精密走的始终是一条并购与扩产并行的路。
2025年,新的目标变成索尔思光电。东山精密先后买下其全部股权,两次交易约定对价合计不超过约6.53亿美元,正式切入光芯片和光模块市场。
这笔买卖赶上了好时候。
海外科技巨头加码AI数据中心,服务器之间要传输的数据越来越多,800G、1.6T等高速光模块需求随之增长。索尔思还具备100G、200G EML光芯片量产能力,能够从上游器件延伸到光模块,帮助优化成本。
财报很快体现出变化。
2026年上半年,东山精密光模块业务收入53.51亿元,占总营收的19.25%,毛利率却达到39.33%;电子电路和精密组件的毛利率分别只有18.80%和12.13%。
据半年报测算,光模块贡献约21.05亿元毛利,占公司合并毛利接近38%。
不到两成的收入,贡献了近四成毛利。对过去主要依靠消费电子零部件赚钱的东山精密来说,这门新生意已经开始改变盈利结构。
其他业务也在增长。上半年电子电路业务收入125.30亿元,同比增长13.29%;精密组件业务收入65.81亿元,同比增长178.63%,其中有法国GMD并表的影响。
前三季度,公司总营收453.79亿元,同比增长67.63%,归母净利润52.89亿元,同比增长332.34%。扣除非经常性损益后,归母净利润仍有45.79亿元,同比增长327.48%。
但业务升级的另一面,是客户结构的变化。
据《新财富》报道,2026年上半年,东山精密第一、第二大客户分别是苹果和Meta。港股招股书披露,一家从事社交科技及元宇宙平台开发的美国客户,同期采购数据中心光模块约24.92亿元,约相当于光模块收入的46.6%。
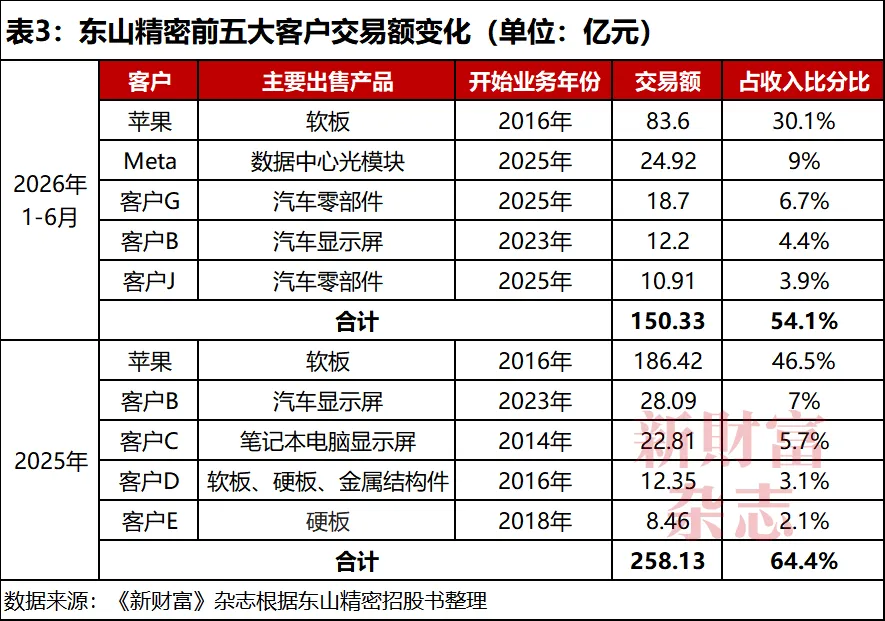
大客户订单让索尔思的增长有了支撑,也意味着单一客户的采购节奏会显著影响这门新业务。
从全公司来看,客户集中度正在下降。
2023年至2025年,前五大客户贡献的收入占比分别为73.5%、71.0%和64.4%,2026年上半年进一步降至54.1%;第一大客户收入占比也从2025年的46.5%降至30.1%。
不过,前五大客户仍贡献了超过一半的收入,东山精密对大客户的依赖远未消失。
尤其随着苹果、Meta等美国科技巨头成为重要客户,美国贸易政策变化带来的风险也不容忽视。即便已经建立全球化生产网络,一旦相关限制收紧,仍可能影响公司的订单交付和后续扩产计划。
与此同时,Multek正向AI服务器、GPU和数据中心交换机所需的高端PCB升级,部分产品已获得北美客户订单。光模块和PCB两条业务线都在追赶AI需求,但技术迭代、海外客户资本开支和贸易政策,都可能影响后续订单。
所以,财报回答了“索尔思能不能赚钱”,还没完全回答“这样的增长能持续多久”。
88亿砸下去,
回报还得等
业绩涨得快,东山精密花钱的速度也明显加快。
今年前三季度,公司购建固定资产、无形资产及其他长期资产支付的现金达到88.18亿元,去年同期只有33.78亿元,增幅约161%。
同期经营活动现金流净额为35.15亿元,同比增长19.32%。仅长期资产购建一项,现金支出就相当于经营现金流净额的2.5倍。
钱主要投向光模块和AI PCB。
截至9月底,东山精密在建工程达到54.67亿元,较年初的23.46亿元增长约133%。部分产线已经投产,更多设备还在建设和调试阶段。
今年8月,公司又把常州、泰国、盐城等地光芯片及光模块扩建项目的计划总投资,从12亿美元提高至17亿美元,相当于追加5亿美元。
与此同时,拟通过集团内部注资向Multek投入5亿美元,扩大高端PCB产能。珠海Multek新厂一期已于9月投产,二期预计到2027年第二季度才能投产。
这些投入能否形成利润,还需要时间验证。
建厂和买设备要先付钱,产品放量则取决于客户订单、良率和产能利用率;投产后,折旧也会逐步进入成本。眼下毛利率再漂亮,也不能替未来几年的新产线提前算好收益。
持续扩张带来的资金压力,已经在报表上留下痕迹。
截至9月底,东山精密短期借款116.10亿元、长期借款109.07亿元,均较年初增加。前三季度利息费用达到4.53亿元,较去年同期的2.95亿元增长超过五成。
除了债务,过去多年的连续并购,还留下了不小的商誉。截至9月底,东山精密账面商誉高达46.83亿元。
更值得关注的是,资产减值已经多次侵蚀公司利润。
2023年至2025年,东山精密资产减值损失分别为4.39亿元、9.39亿元和6.88亿元,占同期营业利润的21.25%、63.44%和54.21%。而可比公司同期这一比例的中位数,分别只有6.59%、7.32%和4.63%。
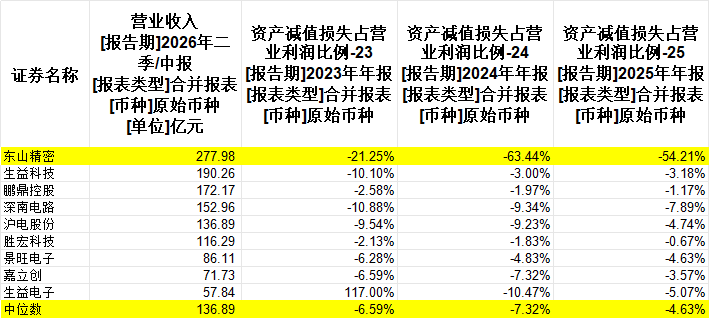
虽然这些减值损失并非全部来自商誉,还包括存货、固定资产等,但如此大的差距,仍然反映出东山精密在资产管理和盈利稳定性方面承受着更大压力。
如今,索尔思贡献利润,但如果未来需求不及预期,相关资产仍要经受减值测试。
这也让刚刚完成的港股融资,显得尤为重要。
近百亿港元净募资中,约64.5%计划用于新设施和产线升级,约20%留给潜在战略投资或收购,5.5%用于偿还部分债务,其余补充营运资金。
10月完成的融资尚未计入9月底报表,将为后续扩产提供新的资金来源。
值得注意的是,东山精密并没有把并购这条路封上。招股书披露,拟用于潜在收购的资金当时尚无确定标的。
过去十多年,从Mflex、Multek到GMD、索尔思,一次次收购帮公司打开新的市场,也增加了整合和资金管理的难度。
11月2日,三季报公布后的首个交易日,东山精密A股涨超7%,终于让此前一路下跌的股价缓了一口气。
不过,当天市场还受到稳市政策预期提振,这轮反弹究竟有多少来自业绩改善,仍然很难判断。何况,一天的上涨,也不足以打消市场对大规模扩张的顾虑。
索尔思已经贡献利润,Multek的新产线陆续落地,近百亿港元融资也已到手。东山精密为下一轮增长投入了不少真金白银。
筹码已经摆上桌面。接下来几个季度,订单能否持续、现金流能否跟上、巨额投入能否换来稳定回报,将决定这场豪赌究竟值不值。
参考资料:
新财富杂志《苏州史上最大IPO来了!6亿美元收购杀入苹果供应链,6.5亿美元押中AI风口!东山精密赴港上市,袁富根家族再下一城》
金石杂谈《活久见!没人要,东山精密公开发售仅认购0.39倍?A股3个月闪崩62%》
