 admin

“药中茅台”片仔癀,正经历上市以来最艰难的一轮业绩考验。曾经,凭借国家绝密配方、天然麝香配额壁垒、连续20余次提价、终端一粒难求。巅峰时,二级市场市盈率突破150倍,市值逼近3000亿元。稀缺、保值、永续增长,是贴在它身上鲜明的标签。如今,神话已然褪色。2025年,营收90.01亿元,同比下滑16.56%;归……
本文来自微信公众号: 正经社 ,作者:智者正叔,原文标题:《不停涨价甜头变反噬,中药茅挣扎多年都没爬出泥沼丨正经深度》
“药中茅台”片仔癀,正经历上市以来最艰难的一轮业绩考验。
曾经,凭借国家绝密配方、天然麝香配额壁垒、连续20余次提价、终端一粒难求。巅峰时,二级市场市盈率突破150倍,市值逼近3000亿元。稀缺、保值、永续增长,是贴在它身上鲜明的标签。
如今,神话已然褪色。2025年,营收90.01亿元,同比下滑16.56%;归母净利润21.59亿元,同比下降27.49%,这是2003年上市以来,首次出现年度营收、净利润双双下滑。
2026年上半年延续颓势,营收45.73亿元,同比下降14.98%;归母净利润10.93亿元,同比下滑24.22%,连续多个季度业绩承压。
二级市场随之重估,自2021年高点算起,至今股价跌幅超70%。
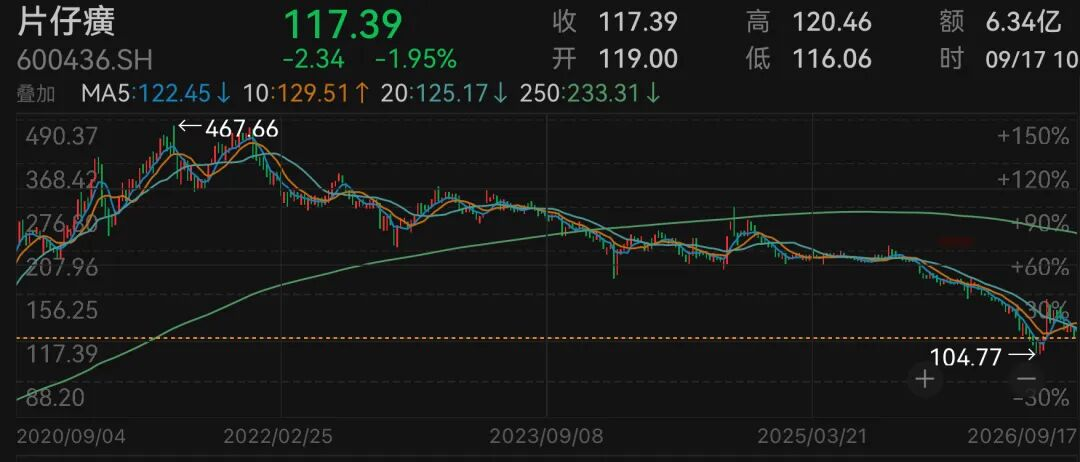
正经社分析师注意到,为了打破单一产品依赖,片仔癀的转型之路已经走了超过十年,从日化、大健康到安宫牛黄丸,再到创新药,却始终没有培育出真正能对冲主业波动的第二增长曲线。
片仔癀的长期价值面临重构。
1
“片仔癀”卖不动了
片仔癀收入来自医药制造、医药流通、化妆品及其他。
其中,上半年,医药制造业营收24.5亿元,同比下降17.87%;医药流通营收17亿元,同比下降14%;化妆品营收3.1亿元,同比下降3.25%;其他业务营收0.93亿元。
换言之,医药制造和医药流通是营收的主要来源,占比超过90%。不过,医药流通业毛利率仅为8.24%,净利润贡献较低。医药制造业毛利率为60.62%,是净利润的核心支柱。
医药制造业内部,主力产品为肝病用药(片仔癀系列)和心脑血管用药(安宫牛黄丸系列)。其中,肝病用药营收23.48亿元,同比下降18.92%,占医药制造营收比重的95.78%,毛利率62.77%;心脑血管用药营收占比3.16%,毛利率仅达10.15%。
也就是说,片仔癀系列产品是利润根基,但终端销售已经走弱。
过去很长时间,片仔癀凭借国家绝密配方以及天然麝香配额的稀缺性护城河,把竞争对手挡在了门外,通过提价,实现业绩增长。
即,片仔癀的配方和工艺属于唯二国家绝密级(另一个是云南白药),期限是永久。这意味着别人永远无法合法仿制;片仔癀的核心原料之一——天然麝香,来自国家一级保护动物林麝,极度稀缺,从2005年起实行配额供给制。当年7月,国家林草局首批批准使用天然麝香的企业仅包括片仔癀、北京同仁堂等5家企业,共4款中药产品;后多次增补,但天然麝香年度供给总量存在硬性上限。
不完全统计,2003年上市以来,片仔癀共计提价20多次,内销出厂价从2004年的125元/粒,逐渐提价到目前的600元/粒左右,提价幅度共计4倍左右,内销终端零售指导价达到760元/粒。
且早前提价不仅没有抑制需求,反而刺激了需求。2021年前后,片仔癀官方零售指导价590元/粒,一度被黄牛炒到1600元/粒,仍一粒难求。
关键在于,买的人,并不全是病人。礼品、收藏、投资等非医疗需求大量涌入,把片仔癀从一味药变成了“硬通货”标的。公开资料显示,鼎盛时期,礼品消费、囤货投机需求,占比甚至超过七成。一旦非医疗需求退潮,业绩势必受到冲击。
2025年的年报数据,把这种反转暴露得淋漓尽致。全年肝病用药销量同比增长25.81%,达到526.98万盒,但营业收入反而同比下降19.63%。销量涨了四分之一,收入却少了五分之一。
片仔癀在回复上交所问询函时给出了解释:单价较高的产品销量下降21%,单价较低的产品销量增长41%。也就是说,销量下滑的是高价的核心锭剂,而它恰恰是过去高毛利、高增长最重要的来源。
曾经靠提价、稀缺、礼品、囤货撑起的高增长,如今难以为继,“片仔癀”重新回到了药品属性。
2
“第二曲线”还在路上
正如上文所说,天然麝香每年的供给量由政府核定,数量有限。这意味着,核心产品片仔癀的产能有明确的天花板,不可能无限放量。
既然主业产能上不去,就必须找到新的增长极。
早在2014年,时任董事长刘建顺正式提出“一核两翼”大健康战略。所谓“一核”,就是以片仔癀为代表的传统中药制造;“两翼”,分别是化妆品日化和保健食品。转型的方向,对标的是云南白药。
云南白药,同样拥有国家绝密配方、同样是中药老字号,凭借一支牙膏成功跨界大健康消费,做到了几十亿级的营收规模。片仔癀想复制这条路,依托自身强大品牌力,在消费品赛道再造一个片仔癀。
2016年,片仔癀与上海家化合作推出片仔癀牙膏;旗下皇后牌护肤品主打“中式成分护肤”概念;线下大规模铺设国药堂体验馆,作为日化产品的展示与销售场景;2020年正式启动化妆品子公司分拆上市计划,并持续推进中。
但结果不尽如人意。2020年,片仔癀日化业务营收达到9亿元,后持续下滑。2025年,化妆品收入降至5.67亿元,占总营收仅约6%,无法对冲核心产品“片仔癀”业绩下滑。
食品板块体量更小,2021年占营收比重不足1%,2022年不再单独列示。
日化赛道的增长天花板显现,片仔癀瞄准了自己更熟悉的中成药领域:安宫牛黄丸。
2020年7月,片仔癀收购龙晖药业51%股权,拿到了安宫牛黄丸的生产批文,正式进入心脑血管领域。
逻辑上,安宫牛黄丸和片仔癀有相似之处:二者同为经典名方,高端版本均依赖天然麝香、天然牛黄等名贵原料,都具备高端礼品属性,目标客群高度重合。市场一度预期,安宫牛黄丸有望复制片仔癀锭剂的增长神话。
现实却很骨感。2024年,安宫牛黄丸所在的心脑血管用药板块收入2.84亿元;2025年,该板块收入骤降至1.15亿元,同比大跌59.42%。
正经社分析师注意到,安宫牛黄丸本身市场空间并不小,只是行业格局早已固化,同仁堂长期占据龙头,形成“一超多强”的竞争局面。作为后来者,片仔癀缺少先发优势,也没有差异化的临床定位,想要从成熟玩家手中抢夺市场难度极大。
与此同时,安宫牛黄丸的组方是公开的经典名方,并不像片仔癀那样属于独家永久保密配方,全国有超过120家企业持有生产批文,同仁堂、广誉远、九芝堂等企业均在持续布局,片仔癀不具备独家定价权。
受天然牛黄原料涨价、产品结构变化等因素影响,2025年,片仔癀的心脑血管用药毛利率回落至7.95%;2026年上半年虽然回升至10.15%,整体依旧处于很低的水平。
日化、心脑血管之外,片仔癀也在布局创新药。包括中药创新药、化学药创新药,2025年首次立项ADC抗体偶联药物,宣布进军生物药赛道。
不容忽视的是,片仔癀的研发投入占营收比重长期低于3%,而国内创新药企的研发投入占比普遍在10%以上。投入不足,直接决定了管线数量和推进速度。进度较快的中药1.1类新药中,温胆片和肠激安胶囊处于III期临床,距离上市仍有数年;ADC管线则处于临床前阶段,商业化落地时间更长。
3
估值面临重构
主导产品业绩下滑,第二曲线迟迟不见成果,资本市场早就给出了最诚实的投票。
2021年巅峰时期,片仔癀股价最高超过480元/股,市盈率一度超过150倍。核心逻辑在于其“药中茅台”的金融属性和奢侈品定位。即天然麝香稀缺配额壁垒、持续提价能力以及礼品/收藏需求。
简单来说,片仔癀产品自带稀缺属性与保值预期,每当业绩承压,就通过上调价格,刺激经销商备货、消费者提前囤货,形成“涨价→抢货→营收利润抬升”的正向循环。
正经社分析师发现,站在当前时点看,原有的估值逻辑正遭遇长期挑战。
市场过去愿意为天然麝香、天然牛黄的资源垄断支付超高溢价,前提是原料稀缺会持续倒逼产品升值、供需格局长期偏紧。但稀缺不等于刚需,当产品终端价格突破合理阈值,稀缺带来的溢价就会失效。
2023年5月,片仔癀宣布国内市场零售价格从590元/粒上调至760元/粒,创下其近20年来最大调价幅度纪录。
2024年,包含片仔癀在内的肝病用药产品销量同比下降7.63%。
2025年,高端价格的片仔癀产品销量继续下滑。
此轮提价后,市场没有再现以往的量价齐升,反而出现终端价格倒挂、渠道大面积去库存、动销持续走弱的连锁反应。消费者与渠道的预期彻底逆转:过去是“早买早赚、越囤越贵”,如今是“买了即贬值、持货即承压”,支撑多年的囤货与收藏需求退潮。
囤货、收藏、礼品等非医疗需求降温后,市场回归理性,片仔癀产品回归药品本位。
药品的定价逻辑,讲究疗效匹配、需求刚性稳健,很难出现爆发式增长。缺少持续扩容的终端需求作为根基,依靠提价托举业绩的增长逻辑不再成立。
未来,或许原料价格才是影响利润弹性的关键变量。
资料显示,片仔癀主要成分包括麝香、牛黄、蛇胆和三七等,其中天然麝香和天然牛黄在成本中占比90%以上。天然麝香受配额管控,价格相对刚性;天然牛黄则是市场定价,波动较大,对毛利率影响明显。
2022年至2024年,天然牛黄价格大幅上涨。片仔癀为了锁定原料供应,在高位采购并储备了大量牛黄库存,成为近年来公司肝病用药毛利率下滑的主要原因。
2025年4月,国家放开进口牛黄试点用于中成药生产。片仔癀于2026年拿到全国首张进口牛黄批件,获准从阿根廷进口,有助缓解成本压力。
数据显示,国内牛黄价格从2025年7月的170万元/公斤下降至目前的55万元/公斤。
2026年上半年,片仔癀肝病用药从2025年的61.29%小幅回升至62.77%。随着前期高价购买的天然牛黄逐步消化完毕,新采购的低价原料将逐步拉低单位成本,有望带动毛利率继续修复。
但值得一提的是,毛利率的企稳,只是利润端的边际改善。收入端的重新增长,仍需时间观察。
4
结语
总体来看,片仔癀的国家绝密配方依然有效,天然麝香配额依然是其他企业难以逾越的准入门槛。公司为国资控股、有息负债规模相对较小,资产负债结构整体健康。2026年上半年,经营现金流修复同比转正,毛利率趋稳。
但是,当金融属性退潮之后,“单腿走路”的片仔癀到底靠什么维持增长?真实用药需求稳健的情况下,第二曲线的开辟任重而道远。
值得一提的是,2021年以来,片仔癀董事长多次更换。2021年4月,刘建顺离职后,潘杰接任,仅8个月后便辞职;2021年12月,林纬奇接任董事长;2023年8月至今,林志辉担任董事长。频繁换帅,为经营节奏与战略延续性增添了不确定性。【《正经社》出品】
